
Le pedí a Gemini, la herramienta de IA de Google, que comparara los presupuestos municipales de Tierras Altas según los documentos presupuestarios de 2023 y 2026. A continuación, se presenta un resumen de los resultados. Tenga en cuenta que la IA puede cometer errores. Si detecta algún error, no dude en comentar y hacer sugerencias.
Si le apasionan los presupuestos municipales y desea obtener más información, el informe completo de Gemini está disponible aquí.
(Click here for English version of this article).
📊 El Panorama General: Totales y Crecimiento
- Expansión Significativa: El presupuesto general balanceado aumentó un 54.2%, pasando de B/. 854,984.42 en 2023 a B/. 1,318,875.00 en 2026.
- Principales Fuentes de Ingresos: El impuesto de construcción se mantuvo como la principal fuente de ingresos locales, creciendo ligeramente a B/. 375,000.00. Por el contrario, las proyecciones de los impuestos al comercio minorista se estancaron, disminuyendo de B/. 83,000.00 a B/. 80,000.00.
⚡ Cambios Financieros Clave y Mecanismos
El crecimiento del presupuesto no se debió a una economía comercial local en auge, sino a dos mecanismos administrativos específicos:
- Inflación por Reservas de Caja: La expansión de 2026 se financió principalmente mediante la inyección de una enorme cantidad de fondos acumulados de años anteriores (Saldo en Caja) por un total de B/. 383,636.00, en comparación con solo B/. 15,595.00 en 2023.
- Centralización del Gasto: Las asignaciones para la Alcaldía casi se duplicaron, pasando de B/. 573,916.86 a B/. 1,069,025.00. Para lograr esto, la administración transfirió fondos que antes se destinaban al Concejo Municipal y a las Juntas Comunales descentralizadas.
- Salario del Alcalde Congelado: A pesar del aumento masivo en el presupuesto general de la oficina de la Alcaldía, el salario personal y los gastos de representación asignados específicamente al puesto de Alcalde del Distrito se mantuvieron completamente idénticos.
🚩 Alertas de Auditoría y Anomalías del Sistema
El documento identifica varias anomalías operativas que requieren una mayor supervisión e institucionalización de la transparencia:
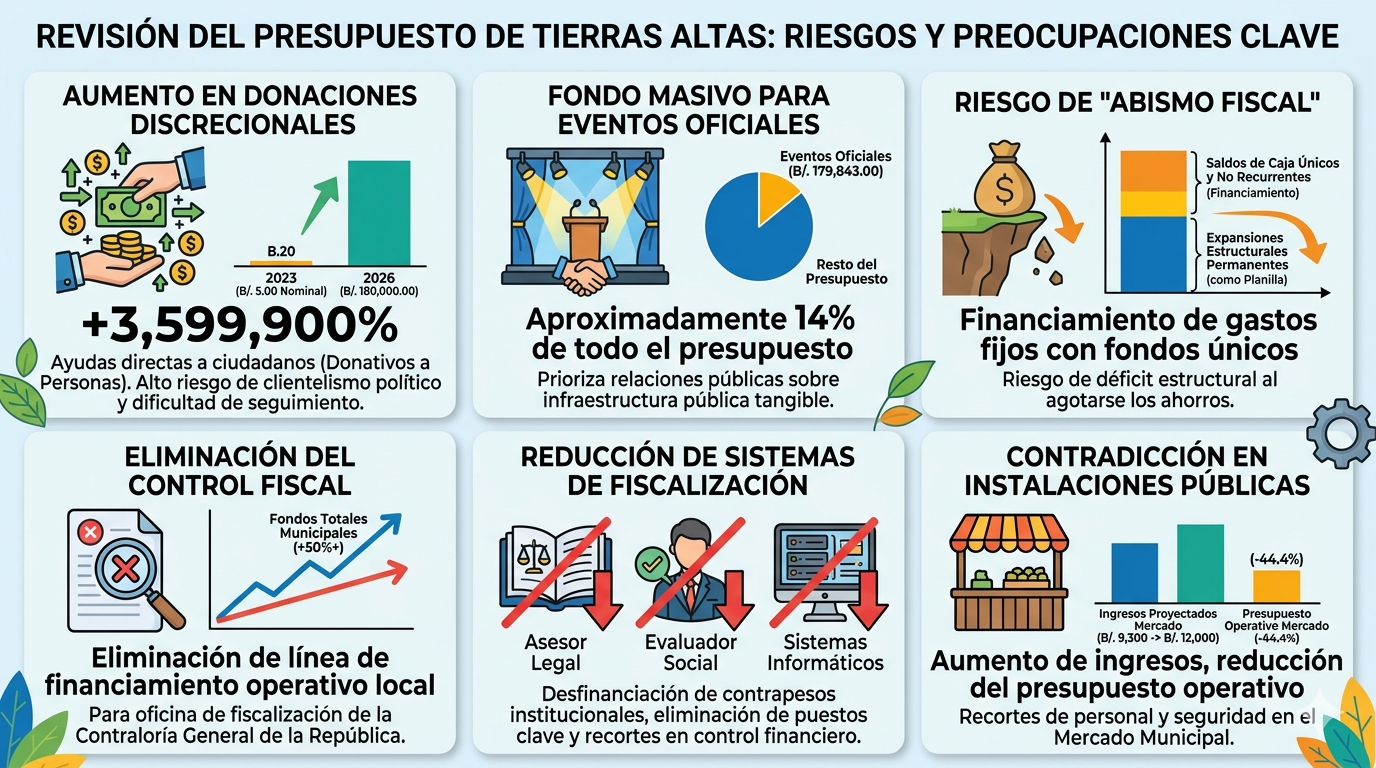
- Aumento en Donaciones Discrecionales (+3,599,900%): Las ayudas directas a los ciudadanos (Donativos a Personas) pasaron de una línea de control nominal de B/. 5.00 en 2023 a B/. 180,000.00 en 2026, lo que genera un alto riesgo de clientelismo político y dificultades de seguimiento.
- Fondo Masivo para Eventos Oficiales: Se creó una cuenta nueva para eventos oficiales y protocolos con una asignación de B/. 179,843.00 (aproximadamente el 14% de todo el presupuesto), priorizando las relaciones públicas sobre la infraestructura pública tangible.
- Riesgo de “Abismo Fiscal”: La administración financió expansiones estructurales permanentes (como un aumento de B/. 51,600.00 en la planilla del personal fijo) utilizando saldos de caja únicos y no recurrentes, lo que genera el riesgo de un déficit estructural cuando estos ahorros se agoten.
- Eliminación del Control Fiscal: Mientras que los fondos totales del municipio aumentaron más del 50%, el presupuesto de 2026 eliminó por completo la línea de financiamiento operativo local destinada a la oficina de fiscalización de la Contraloría General de la República).
- Reducción de Sistemas de Fiscalización: Se desfinanciaron múltiples contrapesos institucionales, eliminando los fondos para el asesor legal independiente del Concejo Municipal, suprimiendo por completo el puesto de Evaluador Social independiente y recortando drásticamente el presupuesto para el mantenimiento de los sistemas informáticos de control financiero.
- Contradicción en Instalaciones Públicas: El presupuesto operativo para el Departamento de Mercados Municipales se redujo en un 44.4% (recortando personal y líneas de seguridad) a pesar de que los ingresos proyectados generados por el propio mercado público aumentaron de B/. 9,300.00 a B/. 12,000.00.
🏛 Modelos Comparativos en Chiriquí
El informe contextualiza la situación de Tierras Altas comparando su estructura financiera con la de los distritos vecinos bajo la Ley de Descentralización de Panamá (Ley 37):
- Distrito Dependiente de Subsidios (Tierras Altas): Al carecer de un registro robusto de empresas comerciales o de impuestos sobre bienes inmuebles, depende fuertemente de los saldos de caja de años anteriores y de los subsidios del gobierno central para equilibrar sus operaciones administrativas en papel, manteniendo la participación ciudadana centralizada en la Alcaldía.
- Centros Comerciales Autosostenibles (Bugaba y Boquete): Se financian de manera segura mediante grandes recaudaciones de impuestos comerciales locales, industrias pesadas, transferencias inmobiliarias e impuestos sobre bienes inmuebles de lujo (IBI) (pp. 24-25). Estas estructuras de riqueza les permiten separar las líneas operativas de administración de las carteras de inversión de capital que se gestionan mediante consultas comunitarias y cabildos abiertos.
A translation is below:
English version
I asked Gemini, Google’s AI tool, to compare the Tierras Altas municipal budgets based on 2023 and 2026 budget documents. A summary of the results are below. Please be aware that AI can make mistakes. Feel free to comment and make suggestions if you see errors.
If you are a fanatic about municipal budgets and want to read more, the full Gemini report is here.
📊 The Big Picture: Totals & Growth
- Significant Expansion: The total balanced budget grew by 54.2%, expanding from B/. 854,984.42 in 2023 to B/. 1,318,875.00 in 2026.
- Core Revenue Drivers: Construction taxes remained the top local revenue source, growing slightly to B/. 375,000.00. Meanwhile, standard retail commerce tax projections remained stagnant, dipping from B/. 83,000.00 to B/. 80,000.00.
⚡ Key Financial Shifts & Mechanisms
The expansion of the budget was not caused by a booming local commercial economy, but rather by two specific administrative mechanisms:
- Cash Reserve Inflation: The 2026 expansion was primarily funded by injecting a massive B/. 383,636.00 of unspent prior cash savings (Saldo en Caja) into the budget, compared to just B/. 15,595.00 in 2023.
- Centralization of Spending: Allocations for the Mayor’s Office (Alcaldía) nearly doubled, surging from B/. 573,916.86 to B/. 1,069,025.00. To achieve this, the administration shifted funds away from the Municipal Council and decentralized local neighborhood boards (Juntas Comunales).
- Mayor’s Salary Stays Frozen: Despite the massive increase in the broader office budget, the personal salary and direct representation perks assigned to the specific position of District Mayor remained completely unchanged.
🚩 Audit Red Flags & System Anomalies
The document identifies several operational anomalies that warrant closer oversight and transparency:
- Discretionary Handout Spike (+3,599,900%): Direct citizen aid handouts (Donativos a Personas) shifted from a near-zero control baseline of B/. 5.00 in 2023 to B/. 180,000.00 in 2026, creating high exposure to tracking difficulties and potential political clientelism.
- Official Event Fund Surge: A brand-new account for official events and protocols was created and allocated B/. 179,843.00 (roughly 14% of the entire budget), prioritizing public relations over physical infrastructure investments.
- The “Fiscal Cliff” Risk: The administration funded permanent structural payroll expansions (such as a B/. 51,600.00 increase in fixed staff salaries) using one-time, non-recurring cash balances, risking a future structural deficit when those reserves run dry.
- The Fiscal Control Elimination: While overall municipal spending power increased by over 50%, the 2026 budget completely eliminated the specialized local operational funding line previously granted to the national auditing body (Contraloría General de la República).
- Oversight System Reductions: Multiple checks and balances were defunded, including removing the Municipal Council’s independent legal counsel funds, completely zeroing out the independent Social Evaluator role, and heavily defunding oversight IT tracking systems.
- Public Facility Contradiction: The operational budget for the Municipal Markets Department was slashed by 44.4% (cutting staff and security lines) even though the projected income generated from public markets actually rose from B/. 9,300.00 to B/. 12,000.00.
🏛 Comparative Models in Chiriquí
The report contextualizes Tierras Altas by comparing its financial model against its neighbors under Panama’s Decentralization Law (Law 37):
- Subsidy-Dependent District (Tierras Altas): Lacks a robust corporate or property tax registry. It must rely heavily on rolling over old cash savings and national subsidies to balance its administrative operations on paper, keeping citizen consultation centralized under the Mayor’s office.
- Self-Sustaining Commercial Hubs (Bugaba & Boquete): Funded securely through deep local business taxes, heavy industry, real estate transfers, and luxury property taxes (IBI). These wealth structures safely separate administrative operating lines from multi-million dollar capital investments managed via highly decentralized community town halls.